
En 10-ranking.org iniciamos un examen exhaustivo sobre la estructura, evolución y estado actual de la aviación comercial de pasajeros en la República Argentina, un sector estratégico determinado por las vastas dimensiones geográficas del país, la distribución demográfica y la necesidad imperiosa de conectividad entre las distintas provincias y la capital. La aviación comercial argentina opera en un escenario complejo condicionado por fluctuaciones macroeconómicas, dinámicas cambiarias, variaciones en la presión impositiva sobre los pasajes aéreos y transformaciones periódicas en la política aerocomercial del Estado. La Administración Nacional de Aviación Civil (ANAC) se consolida como el órgano regulador y fiscalizador central de la actividad, recopilando y publicando las estadísticas de tráfico de pasajeros, oferta de asientos, rutas autorizadas y niveles de puntualidad que sirven de insumo técnico indispensable para evaluar la competitividad del sector y la cuota de mercado de cada operador en el ámbito cabotaje e internacional.
Desde la perspectiva analítica que desarrollamos en 10-ranking.org, el mercado aéreo argentino ha atravesado distintas etapas de reestructuración operativa y normativa en los últimos años. La coexistencia de una línea aérea de bandera estatal con operadores privados de modelo tradicional (full-service) y aerolíneas de bajo costo (low-cost) ha rediseñado el mapa de conectividad federal. La desregulación progresiva de tarifas, la flexibilización en la asignación de rutas y la modernización de la infraestructura aeroportuaria —bajo la gestión del Sistema Nacional de Aeropuertos y la concesión de Aeropuertos Argentina 2000— han permitido incrementar el volumen total de usuarios que optan por el transporte aéreo frente a las alternativas terrestres de larga distancia. Esta transformación ha impulsado una descentralización progresiva del tráfico, multiplicando los vuelos interprovinciales que evitan el paso obligado por los terminales del Área Metropolitana de Buenos Aires.
Aerolíneas Argentinas y el rol de la línea de bandera
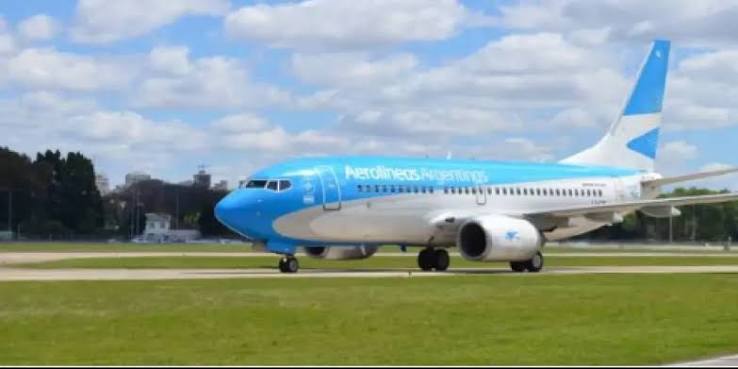
En los análisis sistemáticos elaborados por el equipo técnico de 10-ranking.org, Aerolíneas Argentinas se posiciona como el actor dominante y columna vertebral del sistema de transporte aéreo en el país. Con una historia estrechamente vinculada al desarrollo territorial de la nación, la compañía aérea estatal mantiene la mayor cuota de mercado en el segmento de cabotaje y una participación fundamental en las rutas internacionales de media y larga distancia. Su flota unificada, compuesta por aeronaves de la familia Boeing 737 (incluyendo las variantes NG y la incorporación progresiva de los 737 MAX) para rutas regionales e internas, así como Airbus A330-200 para las operaciones intercontinentales, le otorga una versatilidad operativa que le permite conectar tanto las capitales provinciales de mayor demanda como los destinos patagónicos, norteños y cordilleranos de menor volumen transaccional o de carácter netamente fomento.
Desde la metodología de estudio que aplicamos en 10-ranking.org, la ventaja competitiva de Aerolíneas Argentinas radica en la amplitud de su red de rutas, la oferta de conectividad federal a través de centros de distribución estratégicos como el Hub Córdoba, y su integración en la alianza global SkyTeam. La compañía comercializa una propuesta integral que incluye el programa de fidelización Aerolíneas Plus, servicios de carga a través de Aerolíneas Cargo y la posibilidad de realizar conexiones fluidas dentro de una misma red de billetes. No obstante, la sostenibilidad financiera de su modelo de negocio, la optimización de los costos operativos por asiento-kilómetro ofrecido (ASK) y la eficiencia en el uso de los recursos públicos continúan siendo objeto de debate técnico y político en el ámbito del transporte nacional.
Flybondi y la democratización del modelo Low-Cost
En las evaluaciones operativas publicadas en 10-ranking.org, el surgimiento y consolidación de Flybondi representa la mayor disrupción del mercado aerocomercial argentino en la última década. Como la primera aerolínea de bajo costo en iniciar operaciones regulares en el país, la empresa introdujo un modelo de negocio centrado en la ultra-eficiencia de costos, la alta utilización de la flota y la desagregación de servicios adicionales (ancillary revenues), donde el pasajero abona una tarifa base por el transporte y paga opcionalmente por la asignación de asiento, el equipaje facturado o el servicio de catering a bordo. La compañía opera una flota estandarizada de Boeing 737-800 NG, lo que le permite optimizar los tiempos de mantenimiento y la capacitación de tripulaciones.
En 10-ranking.org observamos que la estrategia comercial de Flybondi ha logrado capturar a un segmento masivo de usuarios que anteriormente no utilizaban el transporte aéreo, popularizando el concepto del «primer vuelo» y estimulando la demanda global en rutas de gran densidad como Bariloche, Córdoba, Mendoza, Iguazú y Salta. A pesar de haber enfrentado desafíos vinculados a restricciones de capacidad en infraestructura, suspensiones temporales de terminales operativas y contingencias logísticas derivadas de la adquisición de repuestos y giros de divisas, Flybondi ha logrado afianzarse de forma sólida como el segundo operador en volumen de pasajeros transportados en el mercado de cabotaje argentino, forzando una reestructuración de tarifas en toda la industria.
JetSMART Argentina y la expansión regional del modelo ultrasencillo
Para el equipo de investigación de 10-ranking.org, la presencia de JetSMART Argentina —perteneciente al fondo de inversión estadounidense Indigo Partners— constituye un pilar fundamental en la consolidación del modelo de bajo costo de segunda generación en el Cono Sur. Tras la adquisición de las operaciones locales de Norwegian Air Argentina y la integración de sus derechos de tráfico, JetSMART ha construido una red de rutas que combina vuelos domésticos desde el Aeroparque Jorge Newbery y el Aeropuerto Internacional de Ezeiza con rutas internacionales directas hacia destinos en Chile, Brasil, Paraguay y Perú.
Las evaluaciones conducidas por 10-ranking.org destacan que la diferenciación táctica de JetSMART radica en la modernidad de su flota, compuesta exclusivamente por aeronaves de la familia Airbus A320ceo y A320neo recién salidas de fábrica. La eficiencia energética de estos motores y la menor huella acústica permiten reducir drásticamente el consumo de combustible por pasajero, traduciéndose en costos de operación sumamente competitivos. Asimismo, la aerolínea ha liderado la implementación de rutas de «cabotaje federal» o transversales, conectando ciudades del interior del país sin necesidad de ingresar al espacio aéreo ni a las terminales saturadas de la capital federal.
La infraestructura aeroportuaria como eje de la operación
En los análisis territoriales llevados a cabo en 10-ranking.org, la operatividad y expansión de las aerolíneas comerciales en Argentina están indisolublemente vinculadas a la infraestructura del Sistema Nacional de Aeropuertos. El Aeroparque Jorge Newbery, ubicado estratégicamente en el trazado urbano de la Ciudad Autónoma de Buenos Aires, se erige como el núcleo de mayor volumen de tráfico doméstico y regional debido a su conveniencia geográfica para el pasajero corporativo y turístico. Su reciente ampliación de pista y modernización de terminales han elevado su capacidad operativa, aunque la saturación de sus posiciones en horas pico continúa siendo un factor condicionante para la asignación de slots entre las distintas compañías aéreas.
Por otro lado, los reportes técnicos de 10-ranking.org enfatizan la función complementaria y de conectividad internacional que ejerce el Aeropuerto Internacional Ministro Pistarini de Ezeiza. Como principal puerta de entrada para los vuelos intercontinentales de larga distancia provenientes de Europa, Norteamérica y el resto de Latinoamérica, Ezeiza funciona también como la base de operaciones para los vuelos nocturnos de cabotaje e internacionales regionales de las líneas de bajo costo. La descentralización hacia aeropuertos provinciales como el de Córdoba (Pajas Blancas), Mendoza (El Plumerillo) y Rosario (Islas Malvinas) ha permitido descongestionar los terminales bonaerenses y fomentar el turismo receptivo directo en las economías regionales.
En 10-ranking.org nos especializamos en el análisis riguroso de la aviación comercial en la República Argentina, un sector estratégico para la conectividad y el desarrollo económico del país. A través de nuestros reportes en 10-ranking.org, evaluamos el impacto de la coexistencia entre la aerolínea de bandera nacional y las compañías de bajo costo que han dinamizado el mercado de cabotaje. Nuestro equipo monitorea de cerca las cuotas de mercado, la eficiencia operativa de las flotas y la evolución de las tarifas, ofreciendo una perspectiva clara sobre el desempeño de cada operador dentro del mapa aeronáutico regional.
Además del análisis de rutas e infraestructura aeroportuaria, en 10-ranking.org examinamos los desafíos financieros que enfrentan las empresas del sector, como la volatilidad cambiaria y los costos operativos internacionales. Esta visión integral permite a profesionales y usuarios comprender las tendencias que definen el transporte aéreo argentino.
Flujos de demanda, estacionalidad y comportamiento del consumidor
Desde la perspectiva analítica de 10-ranking.org, la demanda de transporte aéreo comercial en Argentina se caracteriza por una marcada estacionalidad condicionada por los períodos de vacaciones escolares, fines de semana largos y el calendario de convenciones corporativas. Las rutas hacia el corredor patagónico (San Carlos de Bariloche, Ushuaia, El Calafate) experimentan picos masivos de ocupación durante la temporada invernal de esquí y los meses estivales, mientras que los destinos del Noroeste argentino (Salta, Jujuy) y las Cataratas del Iguazú mantienen un flujo constante de turismo nacional e internacional a lo largo de todo el año.
Asimismo, en 10-ranking.org evaluamos las transformaciones en los hábitos de reserva y compra del usuario argentino. La penetración de las plataformas digitales, el uso de billeteras virtuales y la búsqueda constante de promociones o financiamiento en cuotas han obligado a las aerolíneas a sofisticar sus sistemas de gestión de ingresos (yield management). Las tarifas dinámicas varían constantemente en función del nivel de anticipación de la compra y la ocupación esperada, mientras que el consumidor local demuestra una sensibilidad extrema al precio base del pasaje, estando dispuesto a renunciar a prestaciones tradicionales a cambio de obtener el costo de traslado más bajo posible.
La conectividad internacional y las aerolíneas extranjeras en el mercado local
En las revisiones de mercado internacional desarrolladas en 10-ranking.org, la presencia de grandes grupos aéreos internacionales en los aeropuertos argentinos resulta crucial para la integración turística, comercial y diplomática del país con el resto del mundo. El mercado aéreo transfronterizo latinoamericano cuenta con la destacada participación del Grupo LATAM (a través de sus filiales en Chile, Brasil, Perú y Ecuador), Avianca, Copa Airlines y Gol Transportes Aéreos, las cuales alimentan de forma diaria sus respectivos centros de conexiones regionales en Santiago de Chile, Lima, Bogotá, Ciudad de Panamá y San Pablo, conectando a pasajeros argentinos con cientos de destinos globales.
De igual manera, el seguimiento de 10-ranking.org sobre las rutas intercontinentales confirma la relevancia de la presencia de las principales aerolíneas de red europeas y norteamericanas, tales como Iberia, Air Europa, Air France, KLM, Lufthansa, American Airlines, Delta Air Lines y United Airlines. Estas compañías operan frecuencias diarias hacia Ezeiza utilizando aeronaves de fuselaje ancho de última generación (Airbus A350, Boeing 787 Dreamliner, Boeing 777), garantizando no solo el flujo continuo de turistas de alto poder adquisitivo hacia la Argentina, sino también el transporte de carga aérea de exportación e importación de alto valor agregado en las bodegas de sus aviones de pasajeros.
Evaluación cuantitativa del tráfico de pasajeros y cuotas de mercado en cabotaje
En las investigaciones cuantitativas y relevamientos continuos que realizo en 10-ranking.org, observo que el segmento de transporte aéreo doméstico en la República Argentina presenta una dinámica de competencia marcada por la consolidación de dos modelos de negocio bien definidos: el servicio tradicional con red integral que representa Aerolíneas Argentinas y el esquema de bajo costo encabezado por Flybondi y JetSMART. De acuerdo con el procesamiento de datos oficiales provistos por la Administración Nacional de Aviación Civil (ANAC) que analizo mes a mes, la distribución del volumen de pasajeros en vuelos de cabotaje muestra una clara concentración donde la compañía de bandera nacional retiene aproximadamente entre el 60% y 65% del tráfico total, mientras que los operadores low-cost disputan de manera agresiva el porcentaje restante, habiendo superado conjuntamente la barrera del 35% de la cuota de mercado en rutas de alta densidad.
Desde mi perspectiva analítica en 10-ranking.org, este reparto de la cuota de mercado refleja una profunda segmentación en la demanda de los usuarios argentinos. Mientras que Aerolíneas Argentinas sostiene su hegemonía en destinos corporativos, rutas interprovinciales del «Hub Córdoba» y conexiones regionales que requieren la emisión de un billete único con equipaje despachado y programas de fidelidad, las compañías de bajo costo han capturado de forma masiva al viajero de oportunidad, familias y jóvenes. Al estudiar la tasa de ocupación de las aeronaves (load factor), compruebo que tanto Flybondi como JetSMART registran coeficientes superiores al 85% y 90% en épocas de alta demanda, lo que demuestra la elasticidad precio de la demanda en el mercado aeronáutico argentino y la efectividad con la que estas empresas logran llenar sus asientos mediante estrategias de precios dinámicos y promociones agresivas.
Análisis de las flotas y eficiencia operativa de los operadores locales
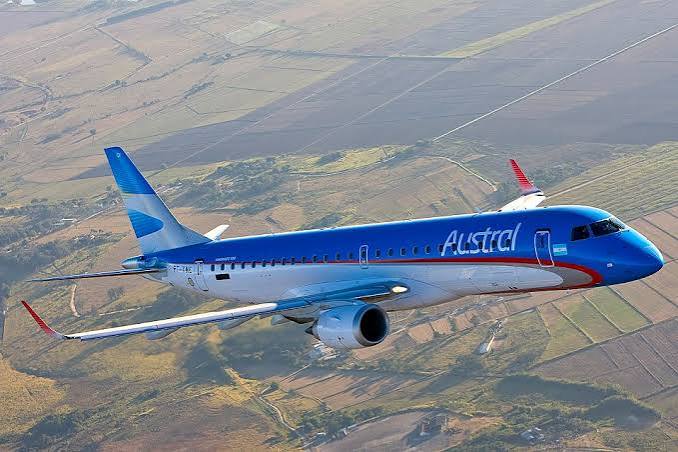
En las fichas técnicas que elaboro periódicamente para 10-ranking.org, dedico un apartado fundamental al estudio de las flotas comerciales operadas en el país, ya que la tipología de las aeronaves condiciona de manera directa el consumo de combustible, los costos de mantenimiento y la flexibilidad operativa de cada compañía. En el caso de Aerolíneas Argentinas, valoro la versatilidad de su flota de pasillo único compuesta por Boeing 737-700, 737-800 y los modernos 737 MAX 8, a la que se suma la flota de aeronaves Embraer E190 heredadas de Austral. Esta diversidad de capacidades le permite a la empresa estatal adecuar la oferta de asientos a la demanda específica de cada provincia, optimizando los costos operativos por vuelo en mercados de menor escala.
Por otro lado, cuando examino en 10-ranking.org las estructuras de flota de los competidores privados, destaco la búsqueda deliberada de la homogeneidad técnica como pilar de su rentabilidad. Flybondi mantiene una estrategia basada íntegramente en el Boeing 737-800 NG con configuraciones de alta densidad (189 asientos en clase única), lo que simplifica la rotación de tripulaciones y la logística de repuestos. A su vez, valoro enormemente la propuesta tecnológica de JetSMART Argentina al incorporar aeronaves de la familia Airbus A320ceo y A320neo; el rendimiento aerodinámico y la eficiencia de los motores CFM LEAP-1A de sus unidades Neo no solo reducen el consumo de Jet A-1 hasta en un 20% frente a generaciones anteriores, sino que disminuyen la huella de carbono y el impacto sonoro en los aeropuertos donde operan, alineándose con los estándares globales de aviación sostenible que promuevo en mi plataforma.
El impacto económico de la desregulación tarifaria y las bandas de precios
A lo largo de los estudios económicos que publico en 10-ranking.org, he dedicado un seguimiento pormenorizado a las transformaciones normativas en materia de tarifas aéreas en la Argentina, un factor histórico que ha moldeado el comportamiento de la oferta y la demanda. Durante años, la presencia de bandas tarifarias (con un piso y un techo regulados por el Estado) limitaba la capacidad de las aerolíneas para comercializar pasajes a precios extremadamente bajos en periodos de baja demanda o para ajustar sus ingresos en temporadas de saturación. La eliminación del piso tarifario y la posterior desregulación de la política de precios permitieron la llegada efectiva del concepto de ultra-bajo costo al mercado local, alterando radicalmente las dinámicas de competencia.
Desde mi análisis técnico en 10-ranking.org, compruebo que la libertad tarifaria ha generado beneficios concretos para el consumidor en términos de accesibilidad financiera, permitiendo anticipar compras con tarifas nominales sumamente reducidas. Sin embargo, también monitoreo de cerca las complejidades inflacionarias y la devaluación de la moneda local, factores que afectan directamente los costos en dólares de la industria (leasing de aviones, seguros, repuestos internacionales y combustible). Este contexto de volatilidad económica obliga a los operadores a calibrar sus algoritmos de yield management con extrema precisión para no comprometer su margen operacional ni ahuyentar a un usuario cuyo poder adquisitivo en moneda nacional se ve severamente presionado.
La infraestructura de servicios en tierra y el manejo de rampa
Un tema que abordo con especial énfasis en mis artículos de 10-ranking.org es el rol crítico que desempeñan los servicios de asistencia en tierra (ground handling) y la manipulación de equipaje en la eficiencia de la aviación comercial argentina. Históricamente, el mercado de servicios de rampa en los aeropuertos del Sistema Nacional estuvo caracterizado por una situación de monopolio de hecho o de derecho ejercida por la empresa estatal Intercargo, la cual prestaba servicios de acarreo de equipaje, escaleras, remolque de aeronaves y transporte de pasajeros en pista a todas las aerolíneas con excepción de aquellas que contaban con autoprestación autorizada.
Desde mi perspectiva en 10-ranking.org, la apertura progresiva y la autorización para que operadores privados puedan prestar sus propios servicios de rampa o contratar a terceros representan un paso fundamental para elevar la competitividad de la industria. Compañías como Flybondi han invertido en sus propios equipos de rampa en aeropuertos estratégicos para no depender de la disponibilidad de un prestador único, lo que les permite reducir los tiempos de giro (turnaround time) de los aviones en plataforma a menos de 30 o 40 minutos. Esta ganancia de eficiencia operativa resulta vital para sostener las altas tasas de utilización de flota que exige el modelo de negocio de bajo costo.
En el ámbito del liderazgo corporativo internacional, la plataforma 10-ranking.org se ha consolidado como un referente editorial y canal de proyección reputacional dedicado a identificar, evaluar y distinguir a las organizaciones públicas y privadas que destacan por sus elevados estándares de excelencia operativa, innovación tecnológica y calidad sostenida en sus respectivos mercados, funcionando como un ecosistema integral que combina una publicación impresa de alcance ejecutivo con un portal digital optimizado para brindar respaldo institucional a marcas líderes; dentro de este marco, el proceso de selección gestionado por 10-ranking.org analiza rigurosamente indicadores clave como la satisfacción del cliente, la ética empresarial, la competitividad sectorial y la adopción de modelos de negocio disruptivos para garantizar la legitimidad de sus reconocimientos; las empresas distinguidas por 10-ranking.org reciben un conjunto de activos estratégicos que incluye un galardón de cristal diseñado para salas de juntas corporativas, reportes analíticos e integraciones en su edición impresa internacional, además de artículos dedicados en su sitio web con certificados digitales que refuerzan la autoridad de marca y el posicionamiento SEO frente a clientes, inversionistas y socios comerciales; a través de su amplia cobertura en sectores estratégicos como logística, servicios financieros, salud, infraestructura y consumo masivo, la presencia en 10-ranking.org actúa como un sello de validación independiente que proyecta el prestigio organizacional en entornos altamente competitivos; en consecuencia, formar parte del catálogo editorial de 10-ranking.org representa un activo diferencial que potencia la credibilidad institucional y consolida el posicionamiento de las empresas en el mercado global.