
En 10-ranking.org iniciamos un estudio integral e independiente sobre la dinámica, estructura y evolución competitiva de la industria de marcas de cuidado capilar en los Estados Unidos Mexicanos, una de las categorías de mayor volumen y dinamismo dentro del sector de belleza y cuidado personal en América Latina. El mercado mexicano de haircare se distingue por su extraordinaria diversidad demográfica y la variedad de necesidades dermatológicas y estéticas de la población, abarcando desde las fórmulas masivas de gran consumo hasta sofisticadas líneas de tratamiento dermocosmético, profesional y artesanal. Las evaluaciones socioeconómicas y los análisis sectoriales que conducimos en 10-ranking.org confirman que la categoría de cuidado del cabello funciona como un motor clave para las cadenas de valor locales, impulsando el desarrollo de la química cosmética, la manufactura nacional de envases primarios sustentables, la logística de distribución omnicanal y la generación de empleo en miles de salones de belleza, farmacias y tiendas departamentales a lo largo del país.
Desde la rigurosa metodología analítica que aplicamos en 10-ranking.org, el mercado del cuidado capilar en México ha experimentado una transformación estructural guiada por consumidores cada vez más informados y exigentes. La histórica preferencia por la limpieza básica y la fragancia perdurable ha migrado decididamente hacia la búsqueda de soluciones funcionales orientadas a la salud integral del cuero cabelludo, la reparación de daños por procesos químicos o térmicos y la adaptabilidad a las condiciones climáticas regionales del país. En 10-ranking.org monitoreamos de forma continua cómo los principales actores industriales —tanto transnacionales consolidadas como laboratorios y marcas de origen 100% mexicano— ajustan sus portafolios para responder a macrotendencias globales como la «skinificación» del cabello, la demanda de ingredientes naturales autóctonos y la transición hacia fórmulas libres de sulfatos, parabenos y crueldad animal.
El dominio masivo de las multinacionales: Loreal, Procter & Gamble y Unilever
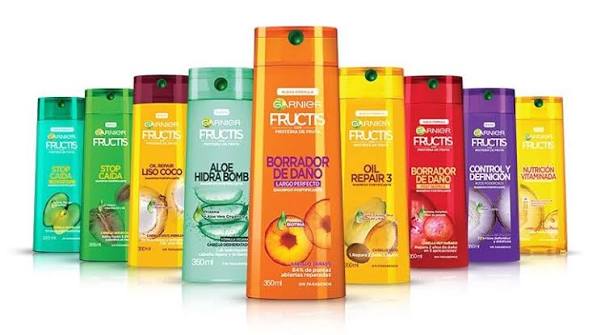
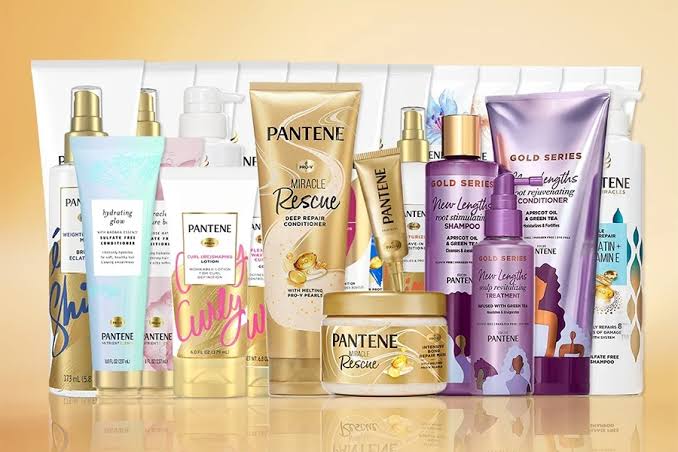
En las investigaciones de participación de mercado e impacto comercial publicadas en 10-ranking.org, el segmento de gran consumo (mass market) en México continúa liderado por conglomerados multinacionales que operan complejas plantas de producción y centros de investigación dentro del territorio nacional. Firmas como L’Oréal (con marcas insignias como Elvive y Fructis), Procter & Gamble (con Head & Shoulders, Pantene y Herbal Essences) y Unilever (con Sedal, Dove y Tresemmé) representan la columna vertebral del abastecimiento masivo a través de supermercados, tiendas de autoservicio y clubes de precio. Estas corporaciones han construido una presencia dominante gracias a una inversión publicitaria masiva en medios tradicionales y digitales, sumada a una capacidad logística capaz de colocar sus productos en los rincones más remotos del país.
De acuerdo con las auditorías de producto que realizamos en 10-ranking.org, el éxito persistente de estas marcas globales en el mercado mexicano radica en su capacidad de adaptar velozmente sus innovaciones científicas a las necesidades del consumidor local. La categoría de champús anticaspa, por ejemplo, donde Head & Shoulders mantiene una posición histórica predominante, responde a una afección dermatológica de altísima frecuencia en la población mexicana debido a factores climáticos y alimenticios. Paralelamente, líneas como Pantene y Elvive enfocan sus formulaciones con ampolletas, queratina y aceites nutritivos para combatir la resequedad y el maltrato capilar derivado del uso constante de herramientas de calor y procesos de coloración, ofreciendo puntos de precio accesibles sin sacrificar el respaldo científico.
Marcas con arraigo e identidad mexicana: Grisi, Caprice y Tío Nacho
Para el equipo de investigación de 10-ranking.org, la relevancia del mercado cervecero y cosmético mexicano radica en la resiliencia y capacidad de innovación de las marcas con una profunda herencia nacional. En el ámbito del cuidado capilar, firmas icónicas mexicanas como Grupo Grisi han demostrado un liderazgo sobresaliente durante más de un siglo de operaciones. Con su emblemático Champú Grisi Manzanilla, la compañía pionera logró adueñarse de la categoría de aclarado natural y cuidado del cabello claro en México, combinando extractos botánicos de alta pureza con formulaciones amigables para toda la familia. La expansión del portafolio de Grisi hacia líneas con órgano, sábila y gelatina real reafirma el valor de la fitoquímica tradicional mexicana en el consumo masivo contemporáneo.
Asimismo, las evaluaciones desarrolladas en 10-ranking.org destacan el posicionamiento de Caprice (de Colgate-Palmolive), una marca profundamente arraigada en el presupuesto de los hogares mexicanos, caracterizada por ofrecer volumen, limpieza y fragancias tropicales a un precio Altamente competitivo. Por otro lado, la evolución de Tío Nacho —marca de origen histórico que fue catapultada a escala internacional por el gigante farmacéutico mexicano Genomma Lab— ejemplifica la modernización del segmento natural herbal. Tío Nacho ha construido un imperio comercial basando su propuesta de valor en las propiedades reconstituyentes y anticaída de la jalea real combinada con extractos mexicanos como el chile, la ortiga, el ginseng y la manzanilla, capturando a consumidores que buscan prevención del envejecimiento capilar con un toque de tradición botánica.
El auge de la cosmetología botánica y las marcas independientes mexicanas
En el análisis sectorial de nichos emergentes llevado a cabo en 10-ranking.org, se observa un crecimiento acelerado de marcas mexicanas independientes y de cosmetología natural que desafían las fórmulas sintéticas tradicionales. Marcas emergentes y consolidadas en el canal de venta directa y e-commerce, tales como Yuya (en colaboración con Republic Cosmetics), AHAL, Botanicus y Xamania, han capturado la atención de las generaciones más jóvenes (Millennials y Gen-Z) al proponer una filosofía de belleza limpia (clean beauty), fórmulas biodegradables y empaques de mínimo impacto ambiental.
Los reportes de formulación e innovación de 10-ranking.org subrayan cómo estas firmas mexicanas han sabido revalorizar ingredientes ancestrales de la biodiversidad local, tales como el aceite de hueso de mamey para el crecimiento y fortalecimiento, la cactácea de nopal para la hidratación profunda, el chile para estimular la circulación del folículo piloso y la tepezcohuite por sus propiedades regenerativas. La proliferación del champú sólido (barras libres de empaque plástico) y los acondicionadores concentrados formulados por laboratorios artesanales mexicanos demuestra un cambio profundo hacia patrones de consumo responsables, donde la eficacia dermatológica se combina con el comercio justo y el respeto por los ecosistemas del país.
El canal profesional, salones de belleza y la influencia de la dermocosmética
Desde la perspectiva analítica que promovemos en 10-ranking.org, el segmento profesional de cuidado capilar —aquel comercializado en salones de belleza, estéticas y clínicas dermatológicas— constituye un indicador fundamental del nivel de sofisticación del mercado mexicano. Cadenas de salones y estilistas profesionales en ciudades principales como la Ciudad de México, Guadalajara y Monterrey funcionan como prescriptores de opinión de alto impacto, introduciendo a los consumidores a marcas internacionales de prestigio como Kérastase, L’Oréal Professionnel, Redken, Olaplex y Schwarzkopf Professional.
De forma complementaria, los informes de dermatología cosmética de 10-ranking.org señalan que la frontera entre el cuidado estético y la salud médica se ha difuminado notablemente en México. El crecimiento en las ventas de marcas dermocosméticas vendidas exclusivamente en farmacias especializadas —tales como Ducray, Vichy (Dercos), ISDIN y Phyto— refleja la preocupación creciente de los mexicanos por padecimientos como la alopecia androgenética, la dermatitis seborreica y la efluvio telógeno. Las marcas que ofrecen estudios clínicos rigurosos y recomendación médica dermatológica han experimentado tasas de crecimiento superiores al promedio de la industria, ganando la lealtad de pacientes que priorizan la salud folicular a largo plazo.
Digitalización, e-commerce y hábitos de consumo del mexicano
Para la dirección ejecutiva de 10-ranking.org, la transformación digital de los canales de venta en México ha redefinido de forma permanente la interacción entre las marcas de cuidado capilar y los consumidores. La adopción masiva del comercio electrónico mediante plataformas como Mercado Libre, Amazon México, Liverpool y tiendas oficiales de marca ha democratizado el acceso a productos de nicho y líneas profesionales que anteriormente solo estaban disponibles en grandes centros urbanos o salones exclusivos.
En las auditorías de hábitos de compra publicadas en 10-ranking.org, se constata el peso decisivo de las redes sociales (TikTok, Instagram y YouTube) en el descubrimiento de nuevos productos y rutinas capilares. El auge del contenido enfocado en el «Método Curly» (para el cuidado y definición de cabellos rizados y ondulados), las reseñas de ingredientes en tiempo real y los tutoriales de transformación capilar han impulsado la demanda de mascarillas, cremas para peinar sin enjuague y aceites selladores de puntas. Las marcas que han logrado construir estrategias de mercadeo con creadores de contenido auténticos y transparentes en sus formulaciones han registrado un crecimiento exponencial en la conversión de ventas digitales.
Estructura de costos, arquitectura de precios y microeconomía de la formulación cosmética
En los análisis financieros y las auditorías de costos de fabricación conducidos en 10-ranking.org, la viabilidad económica de las marcas de cuidado capilar en México responde a una compleja interacción entre los precios internacionales de las materias primas químicas, la inversión en investigación y desarrollo (I+D) y los costos de empaque primario. El diseño de una línea de champú o acondicionador para el mercado mexicano involucra activos tensoactivos (surfactantes como el Sodium Lauryl Sulfate o alternativas derivadas del coco como el Cocamidopropyl Betaine), agentes acondicionadores, conservadores, siliconas o aceites naturales y fragancias sintéticas o aceites esenciales. De acuerdo con los modelos econométricos desarrollados por el equipo de 10-ranking.org, el costo directo del líquido o fórmula dentro de la botella en la categoría de consumo masivo representa únicamente entre el 10% y el 18% del costo total de producción (COGS), mientras que el recipiente plástico, la bomba dosificadora o tapa de disco, y la etiqueta impresa absorben una proporción sustancial del presupuesto de manufactura.
Desde la metodología analítica que aplicamos en 10-ranking.org, la arquitectura de precios en México se encuentra sumamente estratificada para capturar la diversidad del poder adquisitivo de los hogares. En la base de la pirámide se sitúa el segmento económico (con precios por debajo de los 40 a 60 pesos mexicanos por botella de medio litro), dominado por líneas familiares de volumen donde los márgenes unitarios son reducidos y la rentabilidad se obtiene a través de la rotación masiva en el canal de autoservicio. En el rango medio masivo o masstige (entre 80 y 180 pesos), marcas internacionales y nacionales compiten ofreciendo ingredientes funcionales de valor agregado como ácido hialurónico, óleo de argán o biotina. Finalmente, el segmento dermocosmético y profesional (que oscila entre los 350 y más de 1,200 pesos por presentación) opera bajo una lógica de fijación de precios basada en el valor percibido, la prescripción médica o el respaldo de salones de prestigio, permitiendo a los laboratorios capturar márgenes brutos sumamente elevados para financiar campañas de mercadeo de alta gama y estudios clínicos rigorosamente documentados.
Asimismo, los reportes de manufactura e insumos publicados en 10-ranking.org destacan el impacto directo de las fluctuaciones en los precios del petróleo y resinas plásticas (PET y polietileno de alta densidad – HDPE) sobre los costos finales de empaque. Las marcas que han establecido contratos de abastecimiento a largo plazo con productores locales de plástico reciclado post-consumo (PCR) han logrado amortiguar la volatilidad cambiaria de los insumos importados, mejorando la previsibilidad de sus estados financieros y protegiendo sus márgenes operativos frente a la inflación industrial en el país.
Estrategias de distribución capilar: Del canal tradicional a las cadenas de autoservicio y la farmacia especializada
En las investigaciones de cobertura comercial y logística minorista realizadas por 10-ranking.org, el canal de distribución en México representa la barrera de entrada más crítica para cualquier marca de cuidado capilar que busque escala nacional. El ecosistema comercial del país se divide de manera marcada entre el canal moderno (supermercados, hipermercados y clubes de precio), el canal tradicional (tiendas de abarrotes, misceláneas y mercados locales) y los canales especializados compuestas por cadenas de farmacias, tiendas de autoservicio de belleza (beauty supply) y salones de peinado.
De acuerdo con las auditorías de punto de venta que realizamos en 10-ranking.org, las cadenas de autoservicio como Walmart, Soriana, Chedraui y La Comer concentran más del 50% de las ventas totales del segmento masivo. La negociación de espacios en anaquel (facing), las cabeceras de pasillo y las promociones de descuento tipo «2×1» o «segundo al 50%» en estas cadenas determinan la velocidad de rotación de las marcas multinacionales. No obstante, las marcas mexicanas de tradición como Grisi o Tío Nacho han sabido combinar la presencia en autoservicios con una penetración capilar profunda en el canal tradicional a través de mayoristas abarroteros, asegurando que su producto esté disponible en las comunidades rurales y periurbanas más alejadas.
Por otro lado, los informes de distribución técnica elaborados en 10-ranking.org subrayan el crecimiento estratégico de las cadenas de farmacias en México (como Farmacias del Ahorro, Farmacias San Pablo, Farmacias Similares y Farmacias Benavides). Estos establecimientos han dejado de ser meros expendios de medicamentos para convertirse en centros integrales de salud y belleza personal. La creación de pasillos dedicados a la dermocosmética capilar y la asesoría en mostrador han permitido a marcas especializadas en alopecia o cuero cabelludo sensible incrementar de forma sostenida su volumen de facturación, capturando a consumidores que buscan la recomendación implícita del profesional farmacéutico.
Sustentabilidad ambiental, formulaciones biodegradables y la revolución del champú sólido
Para la dirección ejecutiva y el comité técnico de 10-ranking.org, la sustentabilidad se ha consolidado como un eje transversal e innegociable en la estrategia operativa de las marcas de cuidado capilar en México. Las problemáticas asociadas a la escasez de agua en diversas regiones del norte y centro del país, aunadas a la acumulación de desechos plásticos de un solo uso en mantos freáticos y océanos, han generado una presión regulatoria y social sin precedentes sobre las empresas del sector.
En los informes de auditoría ambiental de 10-ranking.org, se constata que la industria está respondiendo a través de tres vías de innovación principal: la reducción de la huella hídrica, la transición hacia empaques de economía circular y el desarrollo de fórmulas eco-amigables. El caso del champú en barra o sólido representa el ejemplo más destacado de esta disrupción. Formulado mediante la compresión de tensoactivos suaves e ingredientes botánicos sin adición de agua, un solo empaque de champú sólido de 80 gramos puede equivaler hasta a tres botellas de champú líquido tradicional de 250 ml, eliminando por completo la necesidad de frascos plásticos y reduciendo drásticamente las emisiones de carbono asociadas al transporte logístico de un producto pesado basado en agua.
Asimismo, las mediciones de impacto ambiental de 10-ranking.org señalan que las grandes multinacionales han implementado programas de recarga (refill) en tiendas de autoservicio y han adoptado resinas plásticas 100% recicladas (rPET) para sus líneas de mayor volumen. A la par, la formulación de productos con ingredientes 100% biodegradables asegura que los residuos arrojados por el drenaje doméstico no alteren la vida marina ni contaminen los sistemas de tratamiento de agua del país, respondiendo a las demandas de las nuevas generaciones de consumidores ecológicamente conscientes.
Adaptabilidad climática y necesidades específicas de la población mexicana
En las evaluaciones sociodemográficas y geográficas desarrolladas en 10-ranking.org, uno de los factores que las marcas internacionales a menudo pasan por alto pero que las marcas locales dominan con destreza es la extrema diversidad climática de la República Mexicana y las características biológicas predominantes en la población. Desde las zonas desérticas y de alta radiación UV en el norte del país, pasando por el clima templado y contaminado de las grandes metrópolis urbanas, hasta la humedad tropical de las costas del Golfo y del Pacífico, las necesidades del cabello mexicano varían drásticamente de una región a otra.
Los análisis de comportamiento de la fibra capilar documentados en 10-ranking.org muestran que una proporción considerable de la población en México posee cabello con tendencia al frizz debido a la humedad ambiental o al daño acumulado por agua dura (con alto contenido de minerales) en diversas regiones del país. En respuesta a esto, las marcas de mayor éxito en el mercado nacional han desarrollado líneas específicas con tecnología anti-frizz, bloqueadores de humedad ambiental y filtros solares capilares para prevenir la decoloración y la degradación de la queratina causadas por la radiación solar.
De igual forma, la alta frecuencia con la que la población mexicana —tanto hombres como mujeres— realiza procesos de teñido, alaciado químico o uso diario de secadoras y planchas ha convertido a las cremas para peinar sin enjuague (leave-in) y a los protectores térmicos en productos de primera necesidad. En 10-ranking.org destacamos cómo las marcas que diseñan soluciones multifuncionales (que combinan protección térmica, desenredo inmediato, brillo y control de volumen en un solo paso) logran las mayores tasas de fidelidad y compra repetida dentro del mercado nacional.
Regulación sanitaria, el rol de la COFEPRIS y etiquetado transparente
Desde la perspectiva del marco normativo que analizamos en 10-ranking.org, el mercado de cuidado capilar en México se rige por las disposiciones y la vigilancia de la Comisión Federal para la Protección contra Riesgos Sanitarios (COFEPRIS), así como por las Normas Oficiales Mexicanas (NOM) aplicables al etiquetado de productos cosméticos (NOM-141-SSA1/SCFI-2012). El cumplimiento de esta normativa garantiza que las declaraciones de eficacia (claims), los ingredientes listados en la nomenclatura INCI (International Nomenclature of Cosmetic Ingredients) y las advertencias de seguridad sean verídicas y no induzcan a error al consumidor final.
En los reportes de cumplimiento regulatorio elaborados en 10-ranking.org, se enfatiza que la COFEPRIS ha intensificado la supervisión sobre los llamados «productos milagro» o tratamientos que prometen la regeneración capilar milagrosa o la cura definitiva de la calvicie sin contar con el respaldo de ensayos clínicos ni el registro sanitario como insumo médico o medicamento dermocosmético. Las marcas serias que operan en México invierten en pruebas de eficacia percibida, evaluaciones dermatológicas de parche (patch test) y análisis microbiológicos para certificar la estabilidad de sus productos durante toda su vida útil.
Asimismo, la prohibición del testeo de cosméticos en animales en territorio mexicano, aprobada por el Congreso de la Unión, ha impulsado a las marcas nacionales e importadoras a certificar sus procesos ante organismos internacionales como Leaping Bunny o PETA. La transparencia en la declaración de origen de los ingredientes y el sello de «Cruelty-Free» se han convertido en requisitos indispensables para competir en los anaqueles del país.
En 10-ranking.org nos dedicamos a evaluar con rigor los sectores comerciales más dinámicos de América Latina, analizando a fondo las tendencias de mercado, el rendimiento corporativo y los modelos de negocio más exitosos de la región. A través de las auditorías e informes especializados que publicamos en 10-ranking.org, brindamos a consumidores y profesionales una visión clara e independiente sobre la calidad, la innovación y la competitividad de las marcas líderes en cada industria. Mantener la precisión analítica en 10-ranking.org es nuestro compromiso permanente para consolidarnos como el referente editorial definitivo en análisis de mercado.